Esta é provavelmente a pergunta mais comum que recebo de pessoas interessadas em começar a apostar de forma séria. Quanto dinheiro é preciso? Cinquenta euros chegam? Cem? Mil? A resposta, como tantas vezes acontece em questões financeiras, é frustrante na sua ambiguidade: depende.
Depende do que queres fazer com as apostas. Depende dos teus rendimentos e despesas. Depende da tua tolerância ao risco. Depende do tempo que tens disponível para dedicar à atividade. Mas apesar desta variabilidade, existem princípios sólidos que te podem ajudar a chegar a um número concreto para a tua situação específica.
Neste artigo, vou guiar-te através do processo de definição de banca. Vamos começar pelo princípio mais importante de todos, aquele que muitas pessoas ignoram e depois se arrependem. Depois passamos aos cálculos práticos, com exemplos para diferentes situações financeiras. No final, terás uma ideia clara de quanto deves reservar para apostas e, igualmente importante, quanto nunca deves ultrapassar.
O Princípio Fundamental: Dinheiro Que Podes Perder
Antes de falarmos em números, precisamos de estabelecer uma verdade inconveniente que muitos preferem ignorar: a banca de apostas deve ser dinheiro que podes perder completamente sem que isso afete a tua vida. Não é dinheiro que esperas manter. Não é dinheiro que precisas para alguma coisa. É dinheiro que, se desaparecer amanhã, a tua vida continua exatamente igual.
Esta definição pode parecer excessivamente pessimista. Afinal, se estudares e aplicares bons métodos, tens alguma hipótese de lucrar, certo? Talvez. Mas mesmo apostadores competentes podem ter meses ou até anos negativos. A variância nas apostas desportivas é brutal. E se o dinheiro que dedicaste às apostas era dinheiro de que precisavas, vais tomar decisões horríveis quando as coisas correrem mal.
A pressão psicológica de precisar daquele dinheiro sabota qualquer estratégia racional. Quando estás a perder dinheiro que precisas para a renda, para as contas, para a alimentação da família, o teu cérebro entra em modo de pânico. Começas a perseguir perdas. Aumentas stakes desesperadamente. Apostas em jogos que não analisaste. O resultado quase sempre é acelerar as perdas em vez de as recuperar.
Portanto, a primeira pergunta que deves fazer não é quanto dinheiro quero apostar, mas sim quanto dinheiro posso perder. E a resposta honesta, para muitas pessoas, pode ser zero. Se estás a viver à justa, se não tens poupanças, se qualquer despesa inesperada te coloca em dificuldades, as apostas desportivas não são para ti neste momento. Não há vergonha nisso. É apenas reconhecer a realidade financeira.
Calcular a Tua Capacidade de Apostas
Para quem tem alguma folga financeira, o próximo passo é calcular concretamente quanto pode dedicar às apostas. Existem várias abordagens para isto, mas vou apresentar a que considero mais sensata.
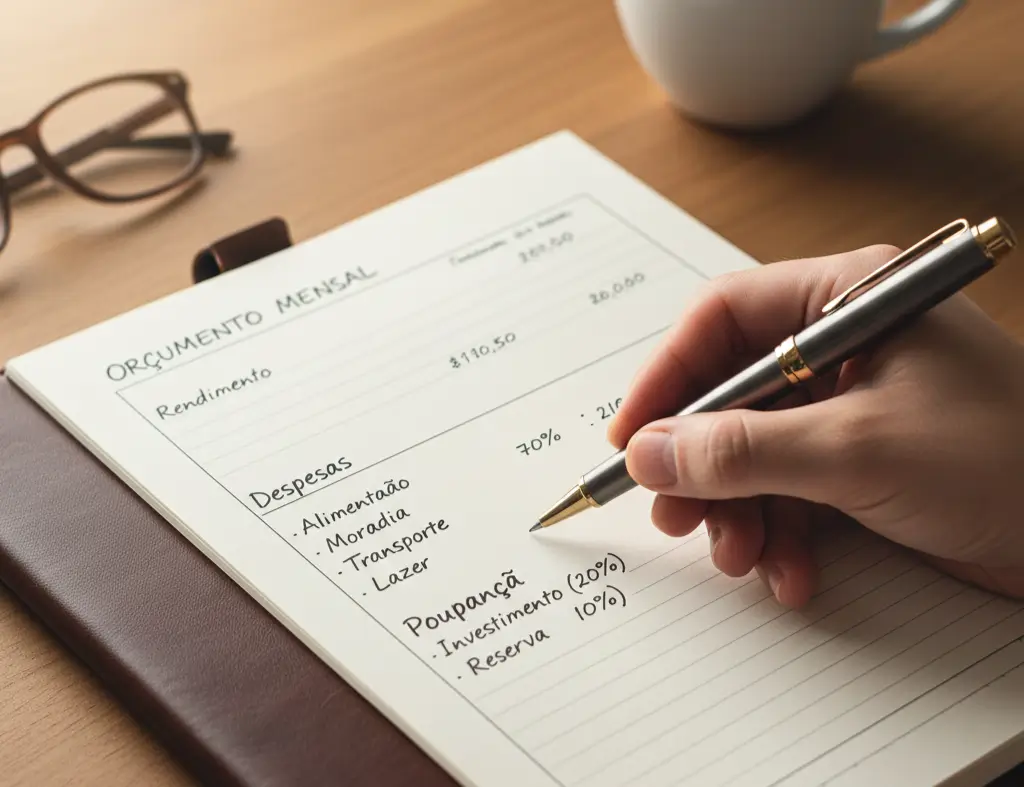
Começa por analisar os teus rendimentos mensais líquidos. Quanto dinheiro entra na tua conta depois de impostos? Deste valor, subtrai todas as despesas fixas obrigatórias: renda ou prestação da casa, contas de água, luz, gás, internet, seguros, transportes, alimentação básica, medicamentos se aplicável. O que sobra é o teu rendimento disponível.
Do rendimento disponível, a maioria das pessoas precisa de reservar uma parte para poupanças e outra para despesas variáveis como vestuário, lazer, refeições fora, viagens. Se não tiveres um fundo de emergência com pelo menos três a seis meses de despesas, esse deve ser a prioridade antes de pensares em apostas.
Depois de tudo isto considerado, o que sobra? Se sobrarem duzentos euros por mês, talvez possas dedicar uma parte às apostas. Se não sobrar nada, já sabes a resposta. O importante é ser honesto neste cálculo. Não inventes folga que não existe só porque queres apostar.
Uma regra comum é não dedicar mais de cinco a dez por cento do rendimento disponível a apostas. Se depois de todas as despesas e poupanças te sobram trezentos euros mensais, isto significaria quinze a trinta euros. Pode parecer pouco, mas é o valor responsável dadas as circunstâncias.
A Questão da Banca Inicial
Tendo determinado quanto podes dedicar mensalmente às apostas, surge a questão da banca inicial. Deves começar com um mês de orçamento? Seis meses? Um ano?
A resposta depende da tua situação específica, mas há algumas considerações importantes. Uma banca muito pequena limita severamente as tuas opções. Se começas com vinte euros e usas stake percentual de dois por cento, cada aposta vale quarenta cêntimos. Isto torna difícil apostar em múltiplos mercados, limita as casas de apostas que podes usar devido a valores mínimos de aposta, e faz com que o crescimento seja painosamente lento mesmo com bons resultados.
Por outro lado, uma banca inicial muito grande significa concentrar muito dinheiro numa atividade de risco antes de saberes se tens competência para ela. Começar com mil euros quando nunca apostaste seriamente na vida é receita para perdas significativas durante a inevitável curva de aprendizagem.
A minha recomendação é começar com uma banca que represente dois a três meses do valor que planeias dedicar mensalmente às apostas. Se o teu orçamento mensal para apostas é cinquenta euros, começa com cem a cento e cinquenta euros. Se é cem euros mensais, começa com duzentos a trezentos. Este valor é suficiente para aprenderes os básicos sem arriscar demasiado.
Se tudo correr bem e quiseres aumentar a banca, podes fazê-lo gradualmente com novos depósitos mensais. Se correr mal, as perdas são limitadas e a experiência serve de lição. Em ambos os casos, não comprometeste mais do que podias.
Exemplos Práticos Por Situação Financeira
Vamos tornar isto mais concreto com alguns cenários típicos. Os valores são ilustrativos, obviamente cada situação pessoal é única.
Imagina um estudante universitário com rendimentos limitados, talvez uma mesada ou um trabalho a part-time. Rendimento mensal de quatrocentos euros, despesas fixas de trezentos euros, cem euros de margem. Depois de guardar cinquenta para poupança e despesas variáveis, sobram cinquenta euros. Dez por cento disso seriam cinco euros mensais para apostas. Honestamente, é pouco demais para fazer sentido. Este estudante provavelmente deveria esperar até ter situação financeira mais estável.
Agora imagina um jovem profissional com primeiro emprego. Rendimento líquido de mil e duzentos euros, despesas fixas de oitocentos euros incluindo renda, quatrocentos euros de margem. Guardando duzentos para poupanças e emergências, sobram duzentos para despesas variáveis e lazer. Dedicar vinte a trinta euros mensais às apostas é razoável. Banca inicial de sessenta a noventa euros. Não vai fazer ninguém rico, mas permite aprender sem stress financeiro.
Considera um profissional estabelecido com alguns anos de carreira. Rendimento líquido de dois mil euros, despesas fixas de mil e duzentos, oitocentos euros de margem. Com fundo de emergência já constituído e poupanças regulares de trezentos euros, sobram quinhentos para despesas variáveis. Cinquenta a cem euros mensais para apostas seria razoável. Banca inicial de cento e cinquenta a trezentos euros.
Por fim, alguém com rendimentos mais elevados e situação financeira confortável. Rendimento líquido de três mil e quinhentos euros, despesas fixas de dois mil, mil e quinhentos de margem. Com poupanças generosas e fundo de emergência sólido, poderia dedicar cem a duzentos euros mensais às apostas. Banca inicial de trezentos a seiscentos euros.
Nota que em nenhum destes cenários sugiro bancas de milhares de euros para iniciantes. Mesmo quem pode financeiramente arriscar mais não deve fazê-lo enquanto não prova a si próprio que sabe o que está a fazer. O dinheiro pode sempre ser adicionado mais tarde. Recuperar perdas de aprendizagem é mais difícil.
A Banca Mínima Funcional
Existe um limiar abaixo do qual as apostas simplesmente não fazem sentido do ponto de vista prático. Este limiar depende de vários fatores, mas vou apresentar algumas considerações.
A maioria das casas de apostas tem valores mínimos de aposta, tipicamente entre dez cêntimos e um euro dependendo da plataforma e do mercado. Se a tua banca é tão pequena que o stake calculado fica abaixo do mínimo permitido, tens um problema prático.
Vamos fazer as contas. Com stake percentual de dois por cento, precisas de uma banca de pelo menos cinquenta euros para que cada aposta valha um euro, que é o mínimo típico. Se quiseres margem para múltiplas apostas e alguma flexibilidade, cem euros seria um mínimo mais realista.
Há também a questão da diversificação. Com uma banca muito pequena, não consegues aproveitar múltiplas oportunidades no mesmo dia ou na mesma semana. Se surgem três jogos interessantes mas só tens dinheiro para um, perdes potenciais ganhos. A partir de cento e cinquenta a duzentos euros, começas a ter flexibilidade razoável.
Por fim, considera o aspeto psicológico. Apostas com valores muito pequenos podem ser difíceis de levar a sério. Se cada aposta vale cinquenta cêntimos, a tentação de descuidar a análise porque não importa é grande. E descuidar a análise em apostas pequenas significa não desenvolver as competências que precisarás quando a banca crescer.
A minha recomendação de mínimo funcional é cem euros, idealmente cento e cinquenta a duzentos. Abaixo disto, considera esperar até conseguires reunir mais capital. O tempo de espera pode ser aproveitado para estudar, para analisar jogos sem apostar, para desenvolver método e disciplina sem risco financeiro.
Assim que tiver o seu saldo financeiro inicial perfeitamente definido, você pode otimizar as suas stakes utilizando o critério de Kelly nas apostas para maximizar os retornos potenciais de forma calculada.
Estratégias Para Bancas Pequenas
Se tens uma banca no limite inferior do funcional, digamos entre cem e duzentos euros, há estratégias específicas que podem ajudar.
Primeiro, sê mais seletivo nas apostas. Com banca pequena, não podes dar-te ao luxo de apostar em tudo o que parece interessante. Escolhe apenas as melhores oportunidades, aquelas onde a tua análise é mais sólida e o valor mais claro. Qualidade sobre quantidade.
Segundo, evita apostas múltiplas. As múltiplas são atraentes porque prometem retornos elevados com stakes pequenos. Mas a matemática trabalha contra ti: cada seleção adicional reduz dramaticamente a probabilidade de sucesso. Para bancas pequenas que precisam de proteção, apostas simples são mais adequadas.
Terceiro, considera especialização extrema. Em vez de tentares cobrir vários desportos e mercados, foca-te num nicho específico. Uma liga menor, um mercado particular, um tipo de aposta. A especialização permite desenvolver conhecimento profundo que se traduz em vantagem real.
Quarto, tem paciência com o crescimento. Uma banca de cento e cinquenta euros com stake de dois por cento significa apostas de três euros. Se tiveres taxa de acerto de cinquenta e cinco por cento com odds médias de um vírgula noventa, o lucro esperado por aposta é cerca de quarenta e cinco cêntimos. Para duplicar a banca, precisarias de trezentas e trinta apostas bem-sucedidas, o que a este ritmo pode levar meses. Aceita isto. O crescimento virá se fores consistente.
Quinto, não tenhas pressa de depositar mais. Se a banca está a crescer organicamente através de lucros, deixa-a crescer. Novos depósitos devem ser a exceção, não a regra. Usar os lucros das apostas para aumentar a banca é a forma mais saudável de crescimento.
Estratégias Para Bancas Maiores
Se tens a sorte de poder começar com uma banca mais generosa, acima de quinhentos euros, há considerações diferentes.
Primeiro, não deixes que o valor te faça relaxar a disciplina. Uma banca grande não é desculpa para stakes proporcionalmente maiores ou análises mais descuidadas. Aplica os mesmos princípios de gestão que aplicarias a uma banca pequena. O tamanho absoluto mudou, mas os conceitos permanecem.
Segundo, considera diversificação entre casas de apostas. Com mais capital disponível, podes ter contas em várias plataformas e aproveitar as melhores odds em cada jogo. Esta prática, chamada line shopping, pode aumentar significativamente os retornos a longo prazo.
Terceiro, mantém a percentagem de stake conservadora. A tentação de subir para três ou quatro por cento por aposta porque a banca aguenta é real. Mas a matemática da ruína não muda com o tamanho da banca. Cinco por cento continua a ser arriscado independentemente de isso representar cinco ou cinquenta euros.
Quarto, estabelece objetivos de lucro e pontos de paragem. Se a banca crescer significativamente, considera retirar uma parte dos lucros. Isto protege os ganhos de serem devolvidos em sequências negativas futuras e dá sensação psicológica de recompensa pelo trabalho feito.
Quinto, não te sintas obrigado a usar toda a banca só porque a tens. Se só encontras duas apostas de valor por semana, faz duas apostas por semana. Ter capital disponível não significa que tens de o usar constantemente. Qualidade de apostas supera sempre quantidade.
Quando Aumentar ou Reduzir a Banca
A banca não é um valor estático. Deve evoluir com a tua situação financeira, com os teus resultados e com a tua experiência.
Aumentar a banca faz sentido quando a tua situação financeira melhorou e podes dedicar mais às apostas, quando tens historial comprovado de resultados positivos ao longo de vários meses, quando queres aproveitar mais oportunidades que a banca atual não permite, ou quando os teus rendimentos subiram e a percentagem dedicada a apostas continua adequada.
Reduzir a banca ou retirar lucros faz sentido quando precisas do dinheiro para outras prioridades financeiras, quando os resultados têm sido negativos e queres limitar perdas adicionais, quando a banca cresceu significativamente e queres proteger ganhos, ou quando as circunstâncias de vida mudaram e tens menos tolerância ao risco.
A decisão de ajustar a banca deve ser tomada a frio, não em reação a resultados recentes. Não aumentes a banca depois de uma semana excelente só porque estás eufórico. Não retires tudo depois de uma semana má só porque estás frustrado. Faz avaliações periódicas, mensais ou trimestrais, e decide com base em análise racional.
Os Erros Mais Comuns na Definição de Banca
Há padrões de erro que vejo repetidamente em apostadores que começam.
O primeiro é definir a banca com base em quanto querem ganhar em vez de quanto podem perder. Se o objetivo é ganhar quinhentos euros por mês e alguém ouviu que se pode esperar retorno de cinco por cento, conclui que precisa de uma banca de dez mil euros. Esta lógica está completamente invertida. A banca deve ser definida por capacidade de perda, não por ambição de ganho.
O segundo erro é não separar fisicamente o dinheiro de apostas do dinheiro de vida. Ter a banca na mesma conta corrente que usas para despesas diárias é pedir problemas. A separação deve ser real, não apenas mental. Uma conta separada, uma carteira de apostas específica, qualquer mecanismo que torne claro o que é dinheiro de apostas e o que não é.
O terceiro erro é adicionar dinheiro à banca para compensar perdas. Se definiste uma banca de duzentos euros e perdeste cem, a tua banca agora é cem euros. Não mais. Adicionar mais cem para voltar aos duzentos originais é perseguir perdas com características diferentes mas igualmente perigosas.
O quarto erro é não ter em conta o valor do tempo. Definir uma banca implica também decidir com que frequência vais avaliar resultados e potencialmente ajustar valores. Fazer isto diariamente é excessivo e leva a reações emocionais. Mensalmente ou trimestralmente é mais adequado para perspetiva clara.
A Relação Entre Banca e Método de Gestão
A dimensão da banca influencia diretamente o método de gestão que podes usar de forma eficaz. Esta relação é frequentemente ignorada, mas merece atenção.
Com bancas pequenas, entre cem e duzentos euros, o stake percentual simples é quase obrigatório. Dois por cento de cento e cinquenta euros são três euros por aposta. Valores fixos não fazem sentido porque não se adaptam ao tamanho limitado. Sistemas de unidades variáveis são demasiado complexos para quem ainda está a aprender. A simplicidade é aliada do apostador iniciante com recursos limitados.
Com bancas médias, entre trezentos e mil euros, abre-se mais flexibilidade. Podes experimentar variações do stake percentual, talvez diferenciando entre mercados de baixa e alta volatilidade. O sistema de unidades variáveis começa a fazer sentido se tiveres desenvolvido capacidade de avaliar a qualidade das tuas análises.
Com bancas maiores, acima de mil euros, todas as opções estão em cima da mesa. O Critério de Kelly torna-se viável porque os valores absolutos são suficientes mesmo com percentagens pequenas. A diversificação entre mercados e casas de apostas é prática. Podes ter sub-bancas para diferentes estratégias ou desportos.
O ponto é que não deves escolher o método de gestão no vácuo. Tem de fazer sentido para o teu capital disponível. Um método excelente em teoria pode ser impraticável com uma banca demasiado pequena.
A Importância do Tempo na Construção da Banca
Há uma variável que muitos apostadores iniciantes negligenciam: o tempo. O crescimento de uma banca, mesmo com competência real, é um processo lento que se mede em meses e anos, não em dias e semanas.
Vamos fazer um exercício mental. Imagina que tens vantagem real sobre o mercado, algo que já seria invulgar. Consegues identificar valor e as tuas apostas têm, em média, retorno positivo de três por cento sobre o valor apostado. Com uma banca de duzentos euros e stake de dois por cento, cada aposta vale quatro euros. O lucro médio por aposta é doze cêntimos.
Para transformar duzentos euros em quatrocentos euros a este ritmo, precisarias de cerca de mil e setecentas apostas lucrativas líquidas. Se fizeres cinco apostas por dia, são quase um ano. E isto assumindo que tens vantagem real, algo que a maioria dos apostadores não tem.
Este cálculo não pretende ser desanimador. Pretende ser realista. O crescimento exponencial prometido em anúncios de tipsters e esquemas de enriquecimento rápido é fantasia. A realidade é crescimento lento, consistente, baseado em pequenas vantagens exploradas repetidamente ao longo de muito tempo.
Aceitar este ritmo desde o início poupa muita frustração. Também protege contra a tentação de acelerar artificialmente através de stakes maiores ou apostas mais arriscadas. Quando percebes que o caminho é longo independentemente do que faças, torna-se mais fácil escolher o caminho sustentável em vez do caminho aparentemente rápido.
Sinais de Que Deves Reavaliar a Tua Banca
Há momentos em que a definição inicial de banca precisa de ser revista. Reconhecer estes momentos evita problemas maiores.
Se a tua situação financeira piorou significativamente, a banca deve ser reduzida ou as apostas suspensas. Perda de emprego, despesas médicas inesperadas, nascimento de um filho, qualquer evento que altere a equação de rendimentos e despesas deve levar a reavaliação. O dinheiro que era dispensável ontem pode não ser hoje.
Se estás a ter resultados consistentemente negativos ao longo de vários meses, considera reduzir a banca ou parar completamente. Isto não é sinal de fraqueza, é sinal de inteligência. Nem toda a gente tem jeito para apostas. Reconhecer isso cedo poupa dinheiro e frustração.
Se a banca cresceu significativamente, acima de cinquenta por cento do valor inicial através de lucros, considera retirar parte dos ganhos. Isto protege o trabalho feito e dá recompensa tangível pelo esforço. Também reduz a exposição a uma possível reversão de sorte.
Se as apostas estão a ocupar tempo ou atenção excessivos, a causar stress ou conflitos pessoais, o problema pode não ser a dimensão da banca mas a relação com a atividade. Nestes casos, reduzir ou parar completamente pode ser mais importante do que qualquer consideração financeira.
Conclusão
A pergunta quanto dinheiro preciso para começar a apostar não tem uma resposta universal, mas tem princípios universais. O dinheiro deve ser dispensável. Deve ser separado das finanças de vida. Deve ser proporcional aos rendimentos. Deve permitir apostas funcionais sem forçar stakes mínimos artificiais.
Para a maioria das pessoas, uma banca inicial entre cem e trezentos euros é adequada. Menos do que cem é funcionalmente limitado. Mais do que trezentos para iniciantes é arriscado enquanto a competência não está provada.
Se não tens este dinheiro disponível de forma genuinamente dispensável, a resposta honesta é que não deves começar a apostar agora. Não é o que queres ouvir, mas é a verdade. As apostas desportivas são uma atividade de risco que pode e frequentemente resulta em perdas. Entrar neste mundo sem capacidade de absorver essas perdas é receita para problemas maiores que apostas perdidas.
Se tens o dinheiro e decidiste avançar, lembra-te que a banca definida é um limite, não um objetivo. Não precisas de usar tudo imediatamente. Começa devagar, aprende, ajusta. O dinheiro estará lá quando precisares. A precipitação é que não recupera.
Por fim, aceita que a definição de banca não é uma decisão única tomada no início e esquecida. É um processo contínuo de avaliação e ajuste conforme as circunstâncias mudam. A tua vida financeira evolui. A tua competência como apostador evolui. A banca deve evoluir também, sempre dentro dos limites do que é genuinamente dispensável.
Encontre as avaliações mais completas sobre o mercado de odds no nosso guia completo de apostas e gestão financeira.
